* 4 أولويات استراتيجية لتعزيز ثقة المستهلكين والتجار وتسريع المدفوعات العابرة للحدود
*استثمرنا مليار جنيه في مصر لتطوير حلول الدفع الإلكتروني والمساهمة في تسريع وتيرة النمو الاقتصادي في مصر
ICTBUSINESS- خاص
لم تعد المدفوعات الإلكترونية مجرد وسيلة بديلة للتعامل النقدي، بل أصبحت ركيزة أساسية لبناء اقتصاد رقمي أكثر كفاءة وأمانًا وشمولًا. ومع تنامي الاعتماد على الذكاء الاصطناعي والتقنيات المالية المتقدمة، تتجه المنافسة في قطاع المدفوعات نحو تطوير بنية تحتية ذكية وقابلة للتوسع، قادرة على مواكبة احتياجات الأفراد والشركات والمؤسسات المالية، وتعزيز الثقة في المعاملات الرقمية.
وفي هذا السياق، تواصل شركة «نتورك إنترناشيونال» تعزيز حضورها في السوق المصرية والأسواق الأفريقية، مستندة إلى استثماراتها في البنية التحتية للمدفوعات، وتطوير حلول مكافحة الاحتيال المدعومة بالذكاء الاصطناعي، والتوسع في خدمات الترميز ومعالجة المعاملات الرقمية، إلى جانب شراكاتها مع البنوك والمؤسسات المالية وشركات التكنولوجيا المالية.
وتأتي رعاية الشركة لمعرض Cairo ICT وPAFIX للعام الخامس على التوالي تأكيدًا على أهمية السوق المصرية ضمن استراتيجيتها الإقليمية، ودورها المتنامي كمركز للابتكار والتكنولوجيا المالية في المنطقة.
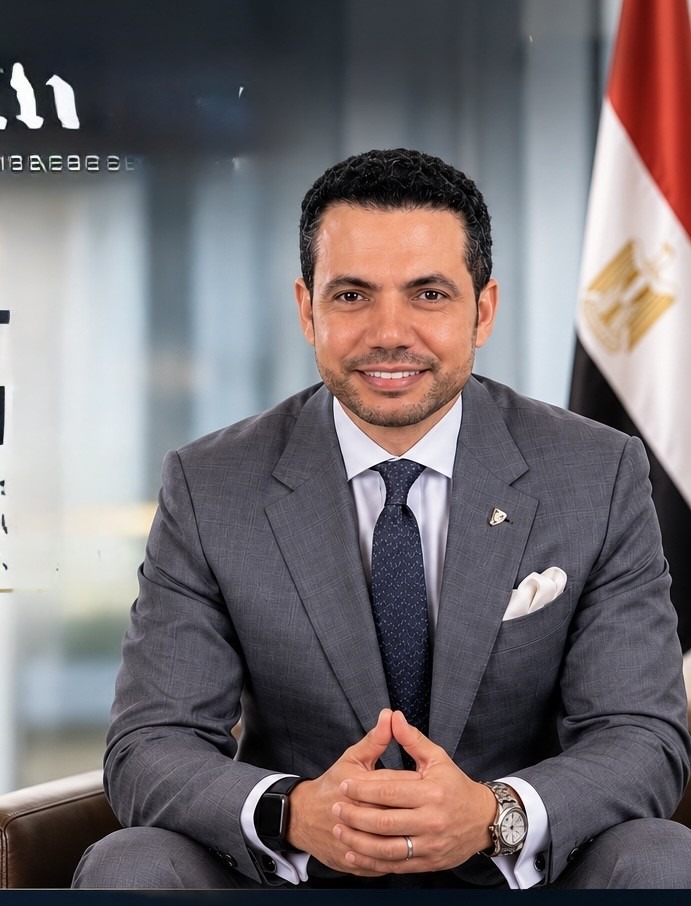
وفي هذا الحوار، يكشف الدكتور رضا هلال، المدير العام للمجموعة في أفريقيا والأسواق الناشئة بشركة «نتورك إنترناشيونال»، عن أبرز ملامح استراتيجية الشركة في مصر وأفريقيا، وحجم استثماراتها وتطور حلولها التكنولوجية، ودور الذكاء الاصطناعي في إعادة تشكيل مستقبل المدفوعات، فضلًا عن رؤيته لمستقبل الشمول المالي والتشغيل البيني للمدفوعات العابرة للحدود، وأبرز الفرص التي ستقود نمو قطاع التكنولوجيا المالية حتى عام 2030.
ترعى «نتورك إنترناشيونال» معرض Cairo ICT وPAFIX للعام الخامس على التوالي. ما الذي يجعل هذه المنصة أولوية استراتيجية لنموّكم، وما الرسالة الرئيسية التي تحملونها إلى نسخة 2026؟
تكتسب Cairo ICT وPAFIX أهمية استراتيجية لأنهما تجمعان الأطراف التي تشكل الاقتصاد الرقمي في مصر؛ من جهات تنظيمية وبنوك وشركات تقنية مالية وشركات اتصالات وتجّار ومزوّدي تكنولوجيا وجهات حكومية. وبالنسبة إلى «نتورك إنترناشيونال»، فهي فرصة لا لعرض التكنولوجيا فحسب، بل للتحاور مع المنظومة حول كيفية بنائنا معًا للبنية التحتية اللازمة للمرحلة المقبلة من التجارة الرقمية.
ومع تسارع التحول الرقمي في مصر، لم تعد الفرصة مقتصرة على نقل المعاملات من النقد إلى الصيغة الرقمية، بل تمتد إلى بناء منظومة آمنة وقابلة للتوسع وذكية وشاملة للجميع.
وقد دعمنا هذا الالتزام باستثمار ملموس. ففي عام 2023 أعلنت «نتورك إنترناشيونال» عن استثمار بقيمة مليار جنيه مصري
مصري لتطوير حلول الدفع الإلكتروني والمساهمة في تسريع وتيرة النمو الاقتصادي في مصر.
ويكتسب شعار «Cairo ICT 2026: Ai in Action» أهمية خاصة. فالقيمة الحقيقية للذكاء الاصطناعي بالنسبة إلينا تكمن في قدرته على تحقيق نتائج قابلة للقياس: منع الاحتيال، ورفع معدلات الموافقة على المعاملات، وتعزيز المرونة التشغيلية، ومساعدة البنوك والشركات على اتخاذ قرارات أفضل استنادًا إلى بيانات المدفوعات.
أبرز الأدلة والأرقام:
- استثمار في مصر بقيمة مليار جنيه مصري أُعلن عنه في عام 2023.
- أول حل لمكافحة الاحتيال في المعاملات بالذكاء الاصطناعي في مصر، عبر FICO® Falcon® Fraud Manager لدى ADCB Egypt، وتحليل لحظي للمعاملات استناداً إلى السلوك.
- دعم Apple Pay لأربعة بنوك مصرية ضمن المرحلة الثالثة من الترميز الرقمي للبطاقات (3).
- حلول متكاملة لتأسيس البنوك الرقمية، من «Card in a Box» إلى منظومة مصرفية رقمية كاملة، تتناسب مع احتياجات كل بنك.
- تحسين تكاليف الشبكات (Scheme Cost Optimisation) لمساعدة البنوك على خفض رسوم الشبكات العالمية وتعظيم كفاءة تكلفة المعالجة.
- استمرار الاستثمار في القدرات التكنولوجية المحلية، وتمديد الشراكة مع Bank NXT.
مع تركيز شعار هذا العام على الذكاء الاصطناعي ، كيف توظّف «نتورك إنترناشيونال» الذكاء الاصطناعي والتحليلات المتقدمة لتحسين معالجة المدفوعات وتعزيز الأمان ومكافحة الاحتيال في مصر والمنطقة؟
بالنسبة إلينا، يصبح الذكاء الاصطناعي ذا معنى عندما يحل مشكلة حقيقية. وفي قطاع المدفوعات يعني ذلك اكتشاف الاحتيال بصورة أسرع، والموافقة على عدد أكبر من المعاملات الحقيقية، وتقليل الاحتكاك للعملاء، ومساعدة المؤسسات المالية على اتخاذ قرارات أفضل.
نحن ندمج الذكاء الاصطناعي والتحليلات المتقدمة في مختلف مراحل رحلة الدفع، بدءًا من مراقبة المعاملات وكشف الاحتيال، مرورًا بتحسين الموافقة على المعاملات والكفاءة التشغيلية، وصولًا إلى فهم العملاء.
ومن الأمثلة الجيدة في مصر عملنا مع بنك أبوظبي التجاري مصر ADCB Egypt، حيث طبّقنا حل FICO® Falcon® Fraud Manager. ويستخدم هذا الحل الذكاء الاصطناعي والتعلم الآلي لبناء ملفات سلوكية وتحليل المعاملات في الوقت الفعلي، بما يساعد على رصد النشاط غير المعتاد مع الحد من إزعاج العملاء الشرعيين.
وتزداد أهمية ذلك لأن الاحتيال يزداد تعقيدًا في الوقت الذي تنمو فيه أحجام المعاملات الرقمية. ولم تعد الأساليب القائمة على القواعد وحدها كافية. فالذكاء الاصطناعي يتيح لنا تقييم إشارات متعددة في آنٍ واحد والتكيّف باستمرار مع تطور سلوك العملاء وأنماط الاحتيال.
وإلى جانب الأمان، تساعد التحليلات المتقدمة البنوك على فهم سلوك المعاملات وتحسين أداء الموافقات وتطوير منتجات وتجارب عملاء أكثر ملاءمة.
لا تزال مصر من أسرع أسواق المدفوعات الرقمية نموًا في المنطقة. هل يمكنكم مشاركتنا أبرز مستجدات استثمارات «نتورك إنترناشيونال» الأخيرة في البنية التحتية للمدفوعات المحلية والقدرات ومراكز البيانات؟
مصر هي ميدان اختبارنا، و2026 هو عام الإطلاقات الأكثر ازدحامًا. فقد فعّلنا تقنية الترميز (Tokenisation) لخدمة Apple Pay لصالح أربعة بنوك مصرية دفعة واحدة في مارس، وأطلقنا أول حل مدعوم بالذكاء الاصطناعي لمكافحة الاحتيال في المعاملات في مصر مع بنك أبوظبي التجاري ADCB Egypt، ووقّعنا في مايو مع بنك أبوظبي الأول مصر FABMISR لإصدار البطاقات وقبولها بصورة متكاملة على منصة N-Genius. وقبل ذلك، وفّرنا وظائف الدفع التي تقف خلف عرض Money Fellows الجديد، بما ساعده على التوسع في أنحاء المنطقة.

ومصر هي أيضًا المكان الذي أطلقنا منه حلول المحافظ الإلكترونية والولاء ومكافحة الاحتيال قبل توسيعها إلى دول مجاورة مثل ليبيا والجزائر. ومن مركزنا في مصر نخدم أكثر من 190 بنكًا ومشغّل شبكة اتصالات متنقلة في أفريقيا وأكثر من 65 في الشرق الأوسط، كما ندعم تطور «ميزة» ومتطلبات المعالجة المحلية.
السوق يسير في صالحنا: 56.4 مليون حساب معاملات نشط، وشبكة InstaPay تقترب من 1.1 مليار معاملة. ويقوم نمونا بصورة متزايدة على القيمة، إذ تطلب البنوك وشركات التقنية المالية خدمات الترميز، ومكافحة الاحتيال بالذكاء الاصطناعي، وCard in a Box، والبطاقات المصاحبة. وبدلًا من توقعات على مستوى الدولة، أشير إلى هذا الاتجاه: معاملات أكثر، وخدمات أكثر لكل عميل، وشراكات أعمق.وتُظهر التطورات الأخيرة أين يتركز استثمارنا: المعالجة الآمنة، والترميز، ومكافحة الاحتيال، وقبول التجار للمدفوعات، ومرونة المنصات، والتكنولوجيا التي تمكّن البنوك من طرح خدمات رقمية جديدة في السوق بصورة أسرع.
وطموحنا هو مواصلة تعزيز مكانة مصر، ليس فقط كسوق محلية مهمة للمدفوعات، بل أيضًا كمركز إقليمي للتكنولوجيا والكفاءات وابتكار المدفوعات.
كيف تتعاون «نتورك إنترناشيونال» مع البنوك المصرية وشركات التقنية المالية والجهات الحكومية لدفع الشمول المالي وتسريع التحول نحو اقتصاد غير نقدي؟
لا يتحقق الشمول المالي عبر مؤسسة واحدة أو تقنية واحدة. بل يتطلب منظومة تعمل فيها الجهات التنظيمية والبنوك وشركات التقنية المالية والتجار ومزوّدو البنية التحتية معًا.
ويتمثل دور «نتورك إنترناشيونال» في توفير الأساس التكنولوجي الذي يتيح لهذه المنظومة التوسع بأمان.ويُظهر عملنا الأخير في مصر هذا النموذج التعاوني. فقد فعّلنا الترميز لخدمة Apple Pay لصالح أربعة بنوك مصرية، وذلك في إطار منظومة الترميز التي وضعها البنك المركزي المصري لدعم المدفوعات المحمولة الآمنة. ومع ADCB Egypt قدّمنا حلًا لمكافحة الاحتيال في المعاملات مدعومًا بالذكاء الاصطناعي، بما يعزز ثقة المستهلكين مع نمو الاستخدام الرقمي. ومن خلال شراكتنا مع FABMISR، ندعم المعالجة المتكاملة لإصدار البطاقات وقبولها والخدمات ذات القيمة المضافة.
فالشمول المالي بالنسبة إلينا يتجاوز فتح حساب. إذ يجب أن تتوافر للمستهلك أو الشركة الصغيرة أيضًا سبل آمنة ومريحة وبأسعار معقولة للدفع واستلام الأموال والمشاركة في الاقتصاد الرقمي.
بصفتكم مزوّدًا رائدًا في أفريقيا، كيف تقيّمون وتيرة تبنّي المدفوعات الرقمية الحالية في القارة؟ وما أبرز الأسواق المستهدفة للتوسع خلال السنوات القليلة المقبلة؟
تُعد أفريقيا من أكثر أسواق المدفوعات ديناميكية في العالم، لكن من المهم ألا نتعامل معها كسوق متجانسة. يُظهر أحدث تقرير لمؤشر Findex الصادر عن البنك الدولي أن 58% من البالغين في أفريقيا جنوب الصحراء يمتلكون الآن حسابًا، مقارنة بـ 49% في عام 2021، لكن النسبة لا تزال دون المتوسط العالمي البالغ 79%. وهذه الفجوة هي الفرصة. ففي غياب عادات قديمة يجب التخلص منها، تقفز القارة مباشرة إلى المدفوعات عبر الهاتف المحمول ورموز QR والمدفوعات الفورية؛ إذ تفيد GSMA بأن 1.4 تريليون دولار أمريكي جرى تحريكها عبر الأموال المتنقلة في أفريقيا جنوب الصحراء العام الماضي، أي نحو ثلثي الإجمالي العالمي. فقد طورت شرق أفريقيا منظومات عميقة للأموال المتنقلة؛ وتشهد غرب أفريقيا ابتكارًا قويًا في التقنية المالية والمدفوعات من حساب إلى حساب؛ وتتمتع منطقة الجنوب الأفريقي ببنية مصرفية وبطاقات ناضجة نسبيًا؛ بينما تتسارع شمال أفريقيا، ومنها مصر، عبر المدفوعات الفورية والمحافظ الإلكترونية والخدمات المصرفية الرقمية والتحديث التنظيمي.
وفي الوقت نفسه، أفادت AfricaNenda بوجود 36 نظام مدفوعات فورية في 31 دولة أفريقية، عالجت نحو 64 مليار معاملة بقيمة تقارب 2 تريليون دولار أمريكي في عام 2024. وتعكس هذه الأرقام حجم التقدم المحرز والفرصة المتاحة أمامنا.
والتحدي التالي هو الانتقال من الوصول إلى الاستخدام الفعلي بضمان أن تتوافر للمستهلكين والشركات الصغيرة والمتوسطة أماكن وأسباب كافية للتعامل رقميًا، مع ربط البطاقات والحسابات المصرفية والمحافظ ورموز QR وأنظمة المدفوعات الفورية بصورة أكثر فاعلية.
وبالنسبة إلى «نتورك إنترناشيونال»، تظل أفريقيا محورية في استراتيجيتنا. ويتركز اهتمامنا على تعميق قدراتنا في الأسواق التي تتوافر لدينا فيها أسس تكنولوجية وتشغيلية قوية، ومنها مصر وكينيا ونيجيريا وغانا وجنوب أفريقيا، مع تقييم فرص النمو استنادًا إلى طلب العملاء والتنظيم ونضج المنظومة الرقمية.
لذلك فإن نهجنا لا يقتصر على دخول مزيد من الدول، بل يقوم على بناء منظومات مدفوعات أعمق وأكثر استدامة. تُعد التجارة العابرة للحدود والتشغيل البيني للمدفوعات الرقمية أمرين حاسمين للتكامل الاقتصادي في أفريقيا. ما الدور الذي تؤديه «نتورك إنترناشيونال» لتسهيل المعاملات العابرة للحدود بسلاسة للشركات والمؤسسات المالية؟
أحرزت أفريقيا تقدمًا كبيرًا في بناء منظومات المدفوعات الرقمية المحلية. وتتمثل الفرصة الكبرى التالية في ربط هذه المنظومات ببعضها بصورة أكثر فاعلية. فقد تتاح اليوم للمستهلك أو الشركة محفظة محلية أو حساب مصرفي أو نظام مدفوعات فورية بالغ الكفاءة، لكن نقل القيمة عبر الحدود قد ينطوي مع ذلك على تكلفة وتعقيد واحتكاك إضافي. ولهذا يكتسب التشغيل البيني أهميته. تعمل «نتورك إنترناشيونال» في أسواق متعددة وتقدم قدرات إصدار البطاقات وقبولها والمعالجة والترميز وإدارة الاحتيال والمدفوعات الرقمية. ويتيح لنا ذلك مساعدة المؤسسات المالية والشركات على الاتصال بمنظومات الدفع المحلية والدولية معًا، مع إدارة التعقيدات الكامنة وراء المعاملة. ويوضح حجم منظومة المدفوعات الفورية في أفريقيا حجم الفرصة. ففي ظل وجود 36 نظام مدفوعات فورية تعمل في 31 دولة وتعالج نحو 64 مليار معاملة في عام 2024، تتجه الخطوة التالية بصورة متزايدة نحو الربط بين الأنظمة بدلًا من الاكتفاء بإنشاء منصات فردية إضافية. ونرى كذلك أن تقنيات مثل البطاقات الافتراضية تؤدي دورًا مهمًا. فعند ربطها بأمان بحساب أو محفظة أو رصيد مدفوع مسبقًا، يمكنها منح المستهلكين والشركات الصغيرة والمتوسطة وصولًا مضبوطًا إلى التجارة الرقمية العالمية دون الحاجة إلى بنية تحتية للبطاقات المادية التقليدية.
وفي المحصلة، ستتطلب المدفوعات العابرة للحدود السلسة تعاونًا بين البنوك المركزية والمؤسسات المالية وشركات التقنية المالية ومنظومات الدفع ومزوّدي البنية التحتية.
فالتكنولوجيا قادرة على ربط المسارات، لكن التشغيل البيني هو في نهاية المطاف إنجاز تحققه المنظومة بأكملها.
من الترميز وحلول مكافحة الاحتيال المدعومة بالذكاء الاصطناعي إلى المعاملات اللاتلامسية والخدمات المصرفية المفتوحة، ما التقنية الناشئة التي تعتقدون أنها ستعيد تشكيل مشهد التقنية المالية في أفريقيا بحلول عام 2030؟
نعتقد أن تقنية واحدة بمفردها لن تحدد ملامح مشهد التقنية المالية في أفريقيا بحلول عام 2030. فالتحول الأكبر سيأتي مما أسميه التشغيل البيني الذكي؛ أي الجمع بين الذكاء الاصطناعي والمدفوعات الفورية والترميز والهوية الرقمية ومعايير التكنولوجيا المفتوحة. سيغدو الذكاء الاصطناعي بصورة متزايدة طبقة الذكاء في المدفوعات. فهو سيساعد المؤسسات المالية على كشف الاحتيال في الوقت الفعلي، وتحسين قرارات الموافقة، وأتمتة العمليات، وتحويل بيانات المعاملات إلى رؤى قابلة للتنفيذ.
وسيصبح الترميز والهوية الرقمية طبقة الثقة، إذ يحميان بيانات الاعتماد الحساسة ويتيحان تجارب دفع محمولة وإلكترونية وناشئة أكثر أمانًا. وستوفر المدفوعات الفورية وواجهات البرمجة (APIs) طبقة الاتصال، بما يتيح للبنوك وشركات التقنية المالية والمحافظ والتجار والمنصات الأخرى تبادل القيمة بكفاءة أكبر.
أما القبول اللاتلامسي والمحمول فسيُدخل هذه القدرات إلى التجارة اليومية، ولا سيما للشركات الصغيرة والمتوسطة. ونشهد بالفعل ملامح هذا المستقبل في مصر. فقد فعّلت «نتورك» الترميز لخدمة Apple Pay لصالح أربعة بنوك مصرية، بينما يوضح نشرنا مع ADCB Egypt كيف يمكن للذكاء الاصطناعي والتعلم الآلي تعزيز مكافحة الاحتيال في الوقت الفعلي. وبحلول عام 2030، لن يكون السؤال أيّ وسيلة ستفوز: البطاقات أم المحافظ أم المدفوعات الفورية أم المدفوعات من حساب إلى حساب. فهي ستتعايش معًا. والفائز الحقيقي سيكون البنية التحتية التي تجعل كل هذه الخيارات تبدو بسيطة وآمنة وغير مرئية للعميل.
ما الرؤية الاستراتيجية لـ«نتورك إنترناشيونال» للسوق المصرية خلال السنوات الثلاث إلى الخمس المقبلة، وما أبرز المحطات التي يمكن أن ينتظرها القطاع منكم؟
ننظر إلى مصر باعتبارها سوقًا استراتيجية طويلة الأمد ومركزًا إقليميًا متناميًا الأهمية لتكنولوجيا المدفوعات والكفاءات والابتكار.
وتتمحور رؤيتنا للسنوات الثلاث إلى الخمس المقبلة حول أربع أولويات.
- أولًا، البنية التحتية. سنواصل تعزيز قدرات إصدار البطاقات وقبولها ومعالجتها، كي تتمكن البنوك وشركات التقنية المالية وسائر المؤسسات المالية من إطلاق الخدمات الرقمية وتوسيع نطاقها بكفاءة.
- ثانيًا، الذكاء والأمان. ستزداد أهمية مكافحة الاحتيال المدعومة بالذكاء الاصطناعي والترميز والتحليلات المتقدمة والأمن السيبراني مع نمو أحجام المعاملات والقنوات الرقمية.
- ثالثًا، القبول. نريد المساعدة في جعل المدفوعات الرقمية في متناول التجار من جميع الأحجام، ولا سيما الشركات الصغيرة والمتوسطة، لأن التحول من النقد إلى الرقمي يحدث في نهاية المطاف عند نقطة التجارة اليومية.
- رابعًا، ابتكار المنظومة. سنواصل العمل مع البنوك وشركات التقنية المالية وشركاء التكنولوجيا والجهات التنظيمية لطرح تجارب رقمية جديدة في السوق بمسؤولية.
ولدينا بالفعل أسس قوية. فقد أرسى استثمارنا البالغ مليار جنيه مصري الذي أُعلن عنه في عام 2023 قاعدة مهمة للبنية التحتية. ومنذ ذلك الحين، فعّلنا الترميز لخدمة Apple Pay لصالح أربعة بنوك مصرية، ونشرنا حلًا لمكافحة الاحتيال مدعومًا بالذكاء الاصطناعي مع ADCB Egypt، ووسّعنا قدراتنا في المعالجة من خلال شراكتنا مع FABMISR.
هذه ليست مشاريع منفصلة. فهي معًا تُظهر اتجاه استراتيجيتنا: بنية تحتية أقوى، وذكاء أكبر، وتعاون أعمق داخل المنظومة، وابتكار أسرع. وطموحنا ليس معالجة مزيد من المعاملات في مصر فحسب، بل المساعدة في بناء البنية التحتية الرقمية الموثوقة التي تتيح لمزيد من المستهلكين والتجار والبنوك وشركات التقنية المالية المشاركة والنمو في الاقتصاد الرقمي.